共働きで家を探していると、銀行の窓口や不動産会社で「ペアローンにしますか、収入合算にしますか」と聞かれることがあります。どちらも夫婦2人の収入で借りる方法ですが、中身はかなり違います。
この記事では、これから新築建売やリノベ済みマンションを買う共働きのご夫婦に向けて、ペアローンと収入合算の違いと、決める前に夫婦で話しておきたいことをお話しします。
- ペアローンと収入合算(連帯債務・連帯保証)の違い
- 住宅ローン控除と団信で、どこが変わるか
- 夫婦で決める前に話しておきたいこと
ペアローンと収入合算は、ローンの本数が違う
いちばん大きな違いは、ローンが1本か2本かです。ペアローンは、夫と妻がそれぞれ借主になって、1つの家に対して2本のローンを組む方法です。夫が3,000万円、妻が2,000万円のように、借りる額も返済期間も別々に決められます。
収入合算は、ローンは1本のまま、夫婦の収入を足して審査してもらう方法です。収入を足す側の配偶者がどんな立場になるかで、さらに「連帯債務型」と「連帯保証型」に分かれます。連帯債務者は借主と同じように返済の義務を負う人、連帯保証人は借主が払えなくなったときに代わりに払う人です。
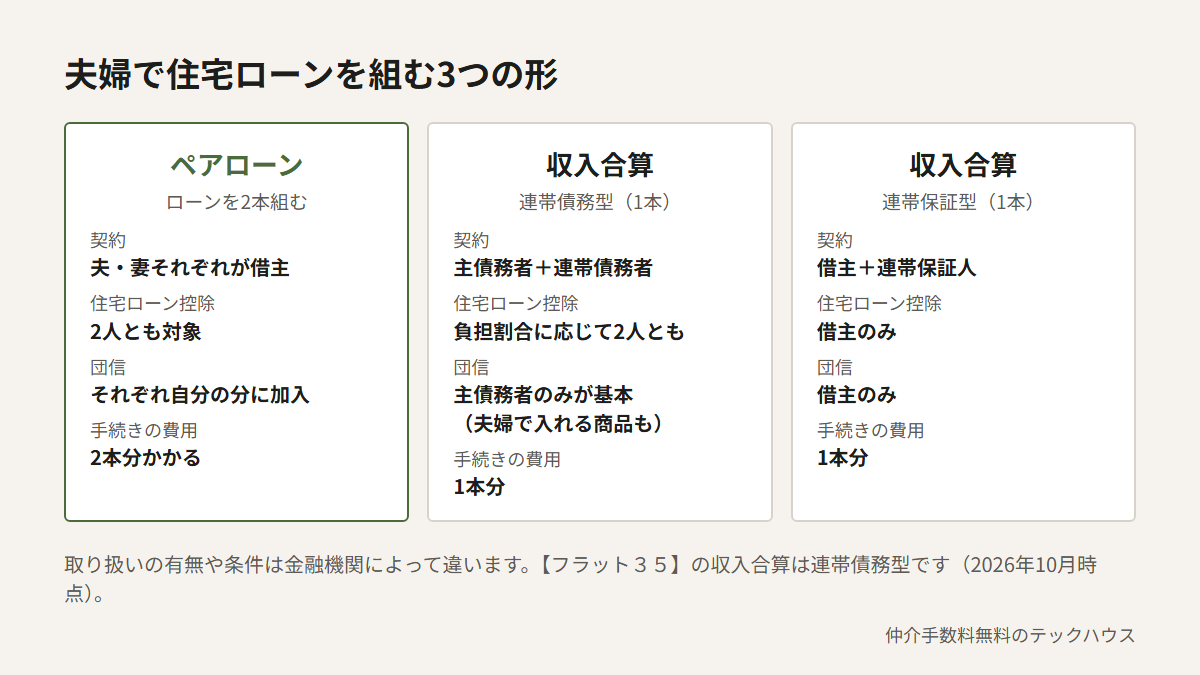
どの形を扱っているかは金融機関によって違います。たとえば住宅金融支援機構の【フラット35】では、収入合算は連帯債務型で、合算できるのは同居する配偶者や親子などのうち、申込時に満70歳未満の1人までです。【フラット35】にもペアローンがあり、2つの融資は同じ金融機関で申し込む決まりになっています(2026年10月時点)。
住宅ローン控除と名義の持分はどう変わるか
住宅ローン控除は、年末のローン残高の0.7%を所得税などから差し引く制度です(2026年10月時点)。ペアローンなら夫婦それぞれが自分のローンについて控除を受けられます。収入合算でも連帯債務型なら、2人が負担する割合に応じてそれぞれ控除の対象になります。一方、連帯保証型の保証人は借主ではないので、控除は借主1人分です。
2人で借りる場合は、家の名義も2人の共有にするのが基本です。このとき、名義の持分と実際にお金を負担する割合が大きくずれると、贈与とみなされて贈与税の対象になることがあります。頭金を誰がいくら出すかも含めて、持分は先に決めておくと手続きがスムーズです。控除の額や持分の決め方は家庭ごとに違うので、迷ったら税務署か税理士に確かめてください。
団信は「どちらに万一があったら」で考える
団信(団体信用生命保険)は、借主が亡くなったときなどに、残りのローンが保険で返済される仕組みです。ペアローンと収入合算では、この保障のかかり方が変わります。
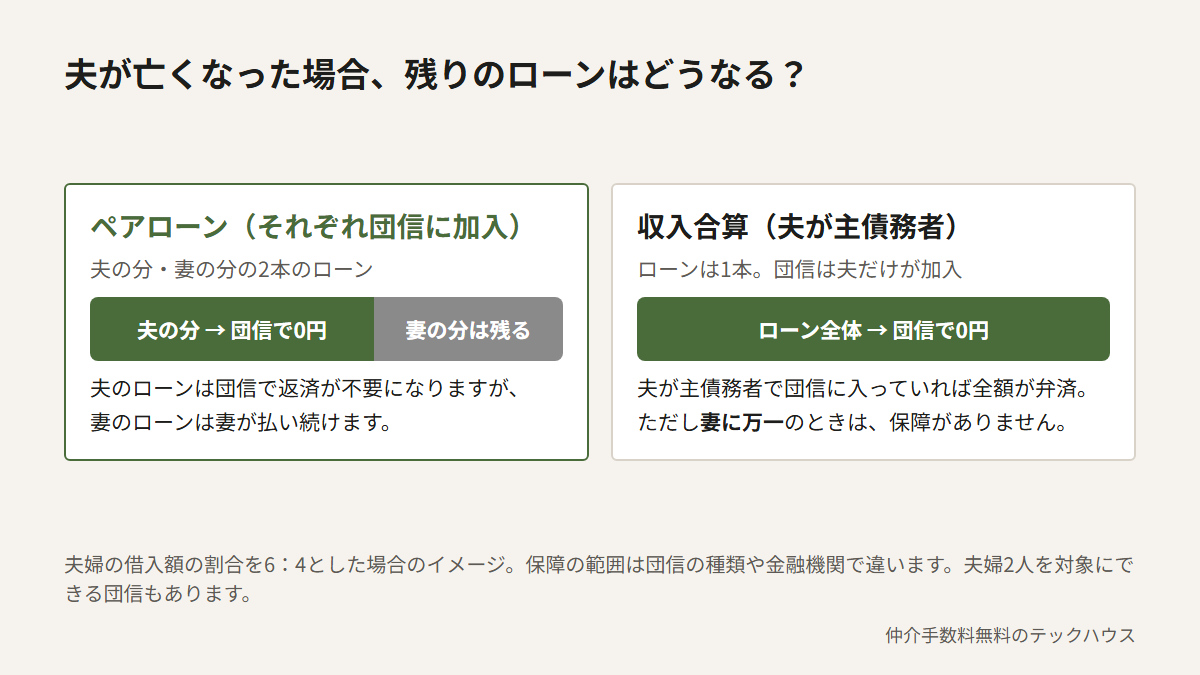
ペアローンは2人ともそれぞれ団信に入れますが、片方に万一があっても、もう片方のローンは残ります。収入合算は団信に入るのが主債務者だけのことが多く、主債務者に万一があればローン全体がなくなる代わりに、もう一方に何かあっても保障がありません。夫婦2人を対象にできる団信を用意している金融機関もあるので、保険料や金利の上乗せとあわせて比べてみてください。
2人の収入で借りられる額が増えるのは心強いのですが、借りられる額と、無理なく返せる額は別ものです。返済比率の考え方は、こちらの記事でお話ししています。
ペアローンは手続きの費用が2本分。仲介手数料で差を埋める
ペアローンはローン契約が2本になるので、金融機関の事務手数料、抵当権を設定する登記の費用、契約書の印紙代などが、それぞれにかかります。収入合算より諸費用が増えやすいのは、ペアローンの見落としやすい点です。
| 費用・手続き | ペアローン | 収入合算 |
|---|---|---|
| ローン契約・返済口座 | 2本・2口座 | 1本・1口座 |
| 金融機関の事務手数料・保証料 | 2本分 | 1本分 |
| 抵当権設定の登記費用 | 2本分 | 1本分 |
| ローン契約書の印紙代 | 2通分 | 1通分 |
| 審査 | 2人それぞれ | 2人の収入を合わせて |
増えた諸費用の分は、物件の買い方で取り戻せることがあります。新築建売やリノベ済みマンションの販売価格には建物の消費税が含まれていて、仲介手数料は税抜の物件価格で計算します。たとえば物件価格(税抜)4,800万円なら、仲介手数料の上限額は(4,800万円×3%+6万円)×1.1で、税込165万円(上限額での計算)。当社を通して買えば、この仲介手数料が0円になります。対象は、売主の分譲会社や再販会社から手数料を受け取れる物件で、受け取れない物件は個別にお見積りします。
決める前に、夫婦で話しておきたいこと
どちらが得かは、金利や手数料の数字だけでは決まりません。これからの働き方と、もしものときの備えをどう考えるかで向き不向きが変わります。事前審査を出す前に、次のことを2人で話しておくと選びやすくなります。
- 出産・育休・時短勤務などで、どちらかの収入が減る時期はありそうか
- どちらかに万一があったとき、ローンがどれだけ残ってよいと考えるか
- 頭金を誰がいくら出すか、家の持分をどう分けるか
- 2人分の住宅ローン控除を使い切れるだけの税金を、それぞれ納めているか
- 車や教育のローンなど、ほかの借入れが2人それぞれにあるか
ペアローンでも収入合算でも、2人とも審査の対象になります。どの金融機関でどの形を選べるかは、事前審査の段階で確かめておくと、物件が決まってから慌てずにすみます。
諸費用まで含めた資金計画を、LINEで相談できます
ペアローンにするか収入合算にするかで、諸費用の総額は変わります。気になっている物件のURLやチラシの写真をLINEで送っていただければ、仲介手数料が無料になるかどうかと、借り方ごとの諸費用のおおよその金額をお返事します。サービスの内容は仲介手数料無料のテックハウスのページをご覧ください。
お電話でのご相談:080-4050-1005