住宅ローンの事前審査を申し込むと、「団信はどれにしますか」と聞かれます。がん保障付き、3大疾病付き、夫婦連生……と種類が多く、上乗せされる金利も小さな数字なので、よく分からないまま決めてしまう方も少なくありません。
この記事では、新築建売やリノベ済みマンションを初めて買う方に向けて、団信の仕組みと種類、上乗せ金利で返済がいくら増えるか、共働きの夫婦が確かめておきたい点を順にお話しします。
- 団信(団体信用生命保険)の仕組みと主な種類
- がん保障や夫婦連生を付けると、毎月の返済がいくら増えるか
- ペアローン・収入合算で、誰に保障が付くかの違い
団信は、ローンの残りを保険で返す仕組み
団信(団体信用生命保険)は、住宅ローンを借りた人が返済中に亡くなったり、所定の身体障害の状態になったりしたときに、保険金で残りのローンを返してくれる保険です。家族には家が残り、その後の返済はなくなります。
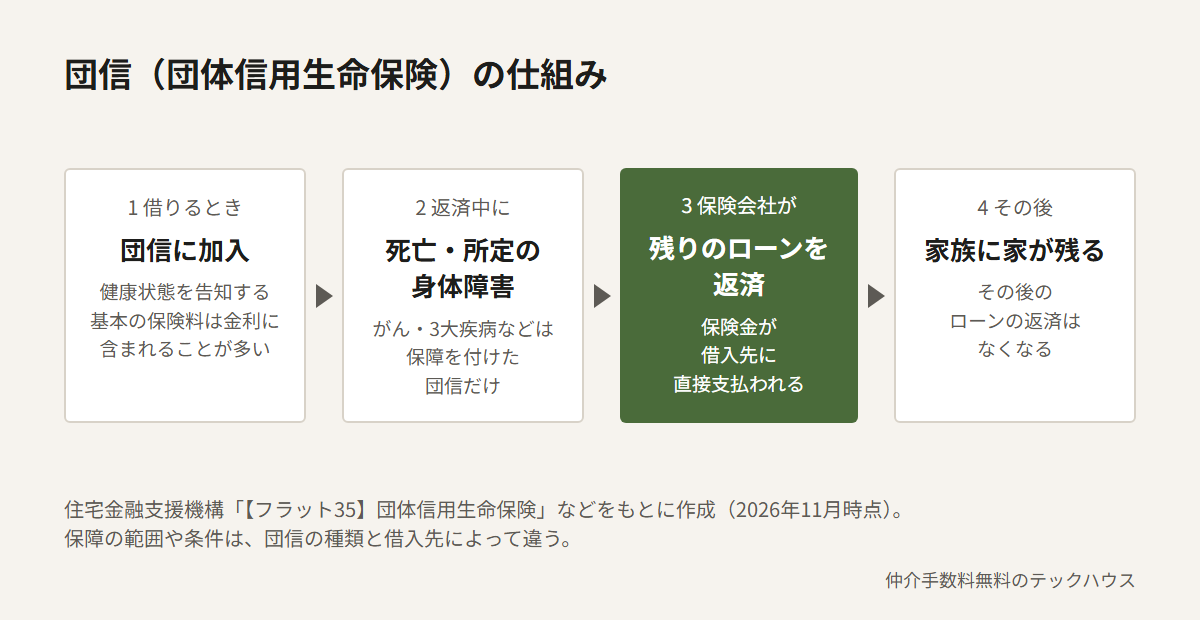
民間の銀行の住宅ローンでは、団信への加入が借りる条件になっていることがほとんどで、基本の団信の保険料は金利に含まれていることが多いです。フラット35は団信に入らなくても借りられますが、2017年10月以降の申込分からは、基本の団信(新機構団信)の保険料が金利に含まれる形になりました。加入できるのは満15歳以上満70歳未満、保障は満80歳の誕生日の月末までです(2026年11月時点)。
団信の種類と、上乗せされる金利
基本の団信に保障を足していくと、そのぶん金利が上乗せされます。フラット35の場合を表にまとめました(2026年11月時点。最新の数字は借入先で確認してください)。
| 団信の種類 | 保障される場合 | 金利 |
|---|---|---|
| 新機構団信(基本) | 死亡・所定の身体障害 | 基本の金利 |
| デュエット(夫婦連生団信) | 夫婦のどちらかが死亡・所定の身体障害になると全額返済 | +0.18% |
| 新3大疾病付機構団信 | 基本の保障に加え、がん・急性心筋梗塞・脳卒中、要介護2〜5の状態 | +0.24% |
| 団信に加入しない | 保障なし(残りのローンは相続人が返す) | −0.2% |
3大疾病付きは告知日に満51歳未満の方が対象で、デュエットとは一緒に付けられません。民間の銀行では、がんと診断されたらローン残高の半分や全額が保障される「がん団信」や、保障の範囲を広げた団信を用意しているところが多く、上乗せ幅や条件は銀行ごとに違います。どの団信も、加入したあとで種類を変えることは基本的にできないので、借りる前に決めておく必要があります。
上乗せ0.2%前後で、返済はいくら増えるか
0.18%や0.24%と聞くと小さく感じますが、35年間続くと金額は大きくなります。借入3,500万円、35年返済、金利を仮に年2.0%として計算してみました。
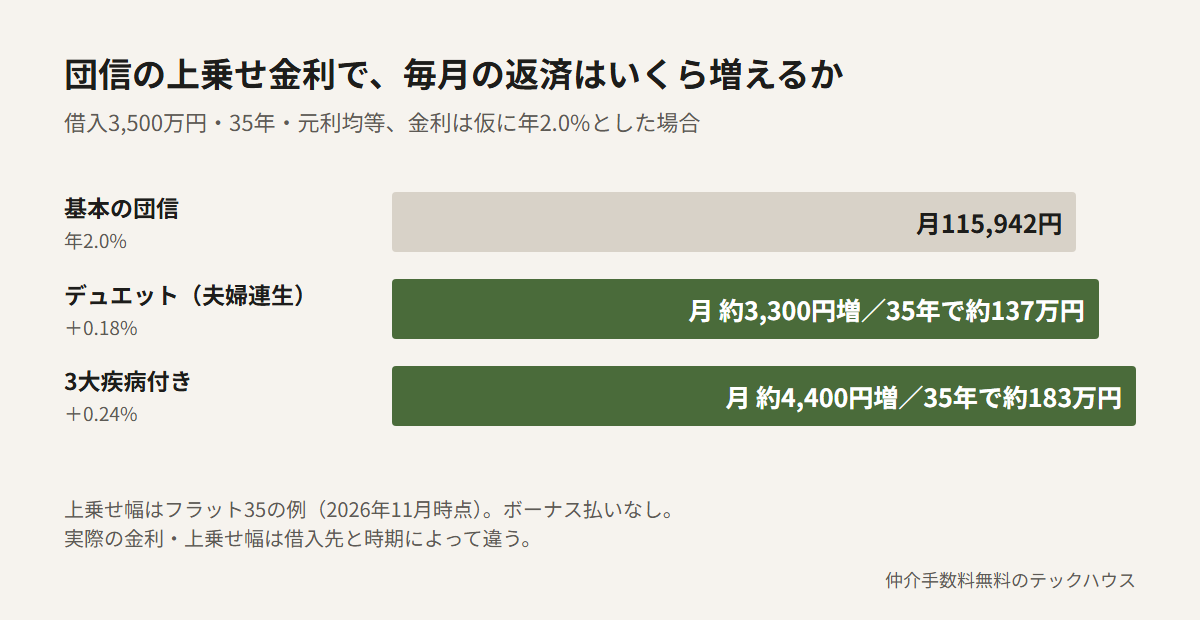
3大疾病付きにすると、35年の総額で約183万円多く払う計算です。これを「高い」と見るか「医療保険の代わりになるなら安い」と見るかは、すでに入っている生命保険や医療保険の内容、お子さんの年齢、共働きかどうかで変わります。家を買うと団信で死亡保障が付くので、いま入っている生命保険を見直して、保険料の合計で比べてみるのがおすすめです。
保障を厚くしたいけれど返済は増やしたくない、という方は、家を買うときの諸費用を見直す手もあります。たとえば物件価格(税抜)4,200万円の新築建売なら、仲介手数料の上限は(4,200万円×3%+6万円)×1.1で税込145.2万円です(建売の販売価格には建物の消費税が含まれるので、税抜の価格で計算しています)。当社は売主から手数料を受け取れる物件なら、買主の仲介手数料を無料にしています。浮いた分で、3大疾病付きの上乗せ分の大半をまかなえる計算になります。
共働き夫婦は「誰に保障が付くか」で団信を選ぶ
夫婦の収入を合わせて借りる場合は、団信の種類より先に「どちらに保障が付いているか」を確かめてください。借り方によって、片方が亡くなったときに残るローンが大きく変わります。
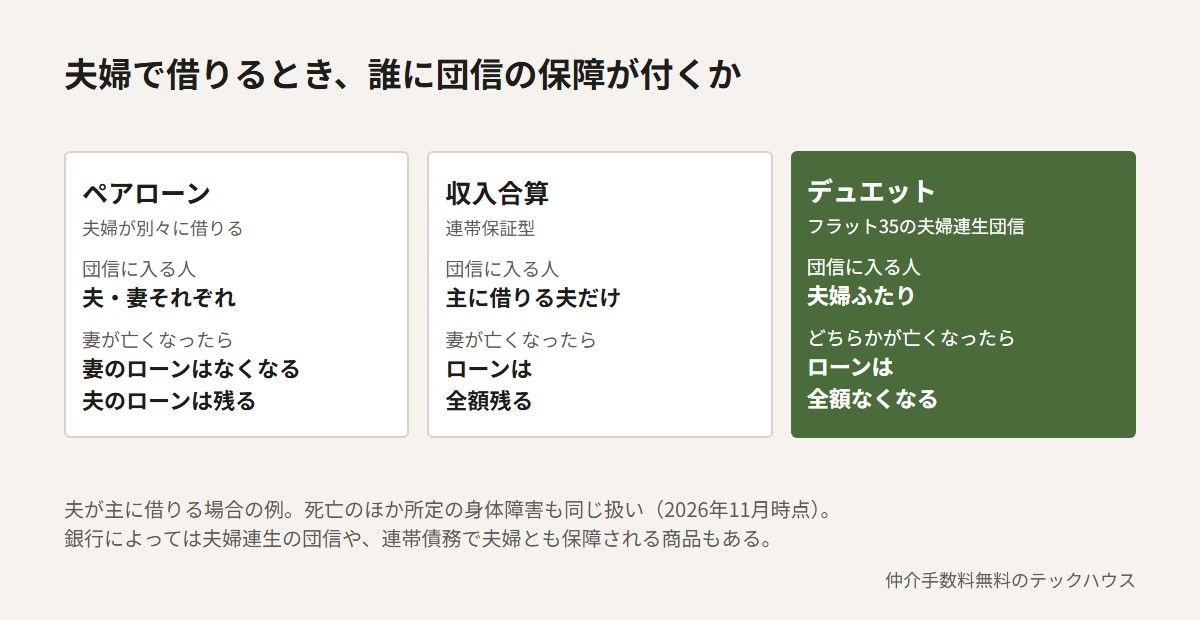
ペアローンは夫婦それぞれが自分のローンに団信を付けるので、片方が亡くなっても、もう片方のローンは残ります。収入合算の連帯保証型では、団信に入るのは主に借りる人だけで、連帯保証人になった配偶者が亡くなってもローンは減りません。夫婦の収入が同じくらいで、どちらが欠けても返済が厳しいなら、夫婦連生の団信を比べてみる価値があります。借り方の違いは、こちらの記事でくわしくお話ししています。
団信の選び方で、借りる前に確認したいこと
団信は保険なので、申し込むときに健康状態を告知します。持病や通院歴があると、基本の団信に入れないこともあります。その場合でも、引き受けの条件を広げた団信を用意している銀行や、団信に入らずに借りられるフラット35という選択肢があります。告知は正直に書いてください。事実と違うと、いざというときに保険金が支払われないおそれがあります。
- 基本の団信の保険料が金利に含まれているか、別に払うのか
- がん・3大疾病の保障は「診断されたら」か「一定期間働けなかったら」か
- 上乗せ金利で、35年の総額がいくら増えるか
- 夫婦で借りるとき、どちらに保障が付くか
- いま入っている生命保険・医療保険と保障が重なっていないか
フラット35と銀行のローンで団信の付き方が違うので、借入先を比べるときは金利だけでなく団信も並べて見てください。
住宅ローンと団信の相談も、LINEで受け付けています
気になっている新築建売やリノベ済みマンションのURLか、チラシの写真をLINEで送ってください。仲介手数料が無料になるかどうかと、諸費用のだいたいの金額をお知らせします。「団信をどうするか迷っている」といったご相談も、あわせてどうぞ。サービスの内容は仲介手数料無料のテックハウスのページで紹介しています。
お電話でのご相談:080-4050-1005