「住宅ローン控除で毎年いくらか戻ってくるらしい」と聞いていても、自分の家でいくらになるのかまで分かっている方は多くありません。2026年に入居する場合も制度は続いていますが、控除の上限は家の省エネ性能で大きく変わります。同じ金額を借りても、書類の有無で控除額が変わることがあるのです。
この記事では、新築建売やリノベ済みマンションを初めて買う方に向けて、2026年時点の住宅ローン控除の上限額と、契約前に確かめておきたい書類、入居後の手続きをお話しします。
- 住宅ローン控除の金額がどう決まるか
- 新築建売とリノベ済みマンションの借入限度額の違い
- 契約前に確かめたい書類と、入居翌年の確定申告
住宅ローン控除の金額はどう決まるのか
住宅ローン控除は、年末のローン残高の0.7%を、その年の所得税から差し引く制度です。令和8年度の税制改正で期限が5年延び、2026年から2030年までに入居した家が対象になりました(2026年11月時点)。返済期間が10年以上のローンで、合計所得金額が2,000万円以下の方が対象です。
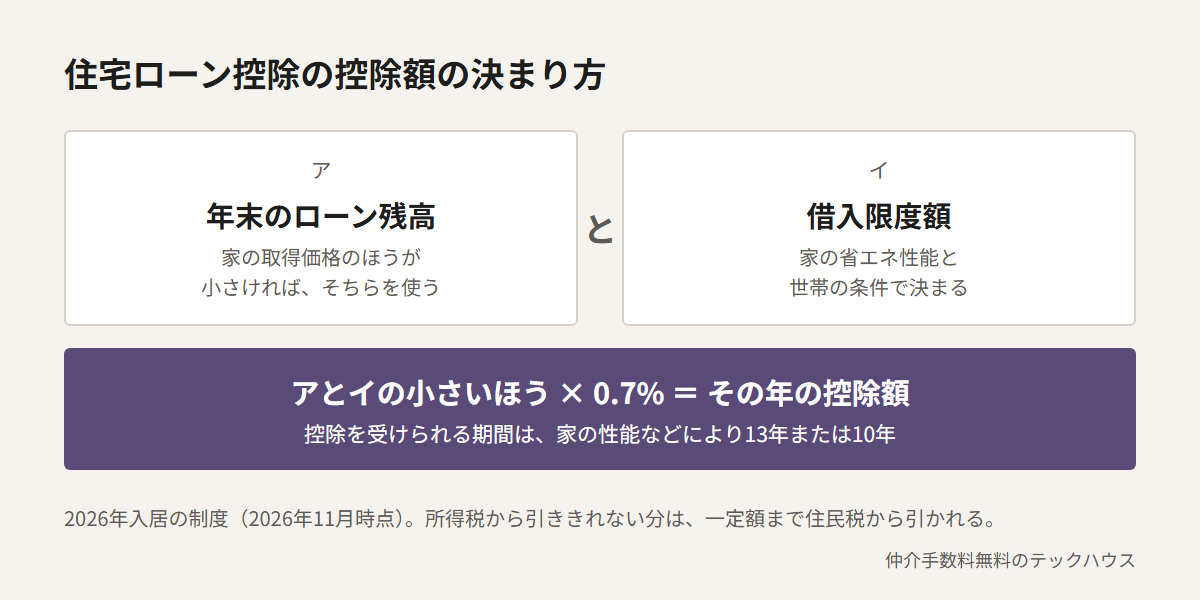
ここでいう借入限度額は「いくらまで借りられるか」ではなく、「いくらまでの残高が控除の計算に入るか」という枠です。枠を超えて借りても構いませんが、超えた分には控除がつきません。所得税から引ききれない分は、前年分の課税所得の5%、最大9万7,500円まで翌年度の住民税から差し引かれます。
2026年入居の上限額。新築建売とリノベ済みマンションの違い
枠の大きさは、家の性能と、新築か中古かで変わります。「子育て世帯等」は、19歳未満の扶養親族がいる方か、ご本人または配偶者が40歳未満のご夫婦のことで、入居した年の12月31日の状況で判定します。
| 家の性能 | 新築建売 | リノベ済み(買取再販) | 中古(買取再販以外) |
|---|---|---|---|
| 認定長期優良・低炭素住宅 | 4,500万円(5,000万円)13年 | 4,500万円(5,000万円)13年 | 3,500万円(4,500万円)13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円)13年 | 3,500万円(4,500万円)13年 | 3,500万円(4,500万円)13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円)13年 | 2,000万円(3,000万円)13年 | 2,000万円(3,000万円)13年 |
| その他の住宅 | 原則対象外 | 2,000万円 10年 | 2,000万円 10年 |
新築建売で気をつけたいのが、いちばん下の段です。省エネ基準を満たすと確認できない新築は、原則として控除の対象になりません。建築確認の時期が古い未入居の物件は、特に確かめてください。また2028年以降の入居では、省エネ基準適合の新築は原則対象外になり(2027年末までに建築確認を受けたものなどは2,000万円・10年)、土砂災害特別警戒区域などにある新築も対象から外れます。
リノベ済みマンションは、再販会社が一定の工事をして売る「買取再販住宅」に当たるかどうかで扱いが変わりますが、表のとおり差が出るのは認定住宅の段だけです。実際に大きいのは省エネ性能の証明があるかどうかで、証明がなければ「その他の住宅」として2,000万円・10年になります。
床面積は登記簿の面積で40㎡以上が条件です。ただし50㎡未満の家は合計所得金額1,000万円以下の方に限られ、子育て世帯等の上乗せも使えません。マンションの登記簿の面積は、広告より小さくなることがあります。
3,500万円の残高なら控除はいくら? 仲介手数料無料と比べてみる
同じ年末残高3,500万円で、家の性能と世帯の条件による差を見てみます。
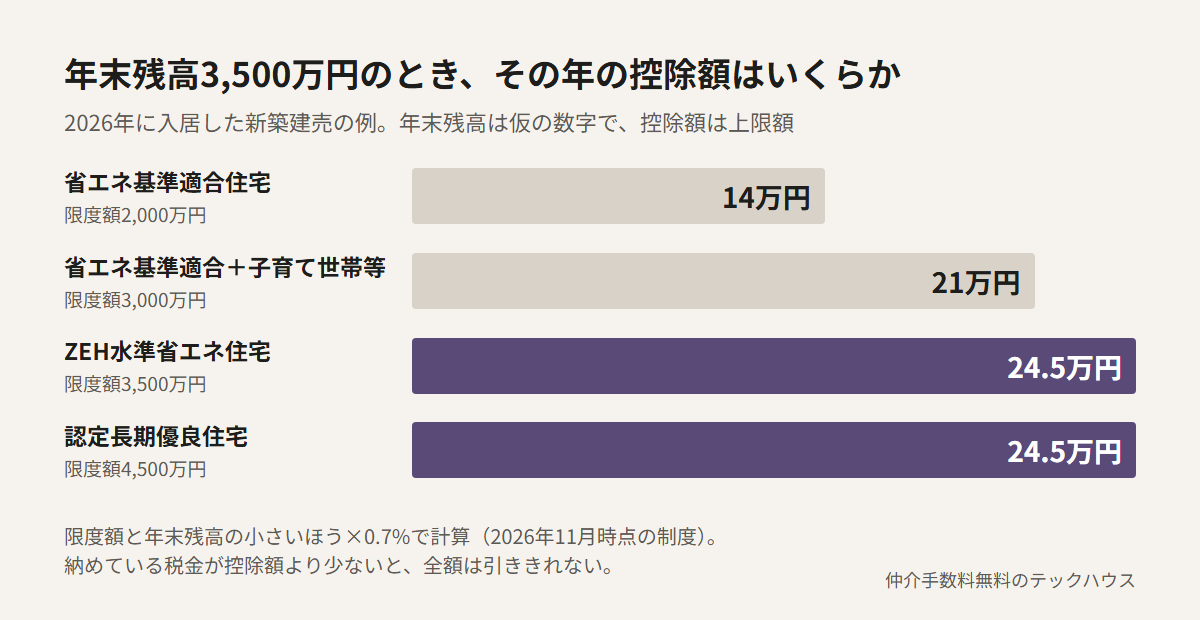
性能による差は年に10万円ほどになることがあります。ただ、控除の差だけで決めず、物件価格の差と合わせて比べてください。残高が枠より小さくなれば控除も減りますし、納めている税金が控除額より少ない年は全額を引ききれません。
控除は入居後に少しずつ戻るお金ですが、買うときに一度で変えられる費用もあります。仲介手数料です。上限は物件価格(税抜)×3%+6万円に消費税を加えた額で(2026年11月時点)、新築建売やリノベ済みマンションの販売価格には建物の消費税が含まれるので、税抜の価格で計算します。物件価格(税抜)3,600万円なら、(3,600万円×3%+6万円)×1.1で上限は税込125.4万円。年14万円の控除の約9年分にあたります。当社は売主から手数料を受け取れる物件に限り、買主の仲介手数料を無料にしています。受け取れない物件は個別にお見積りします。
契約前に売主に確かめたい書類
省エネ性能は、書類で証明できて初めて控除に反映されます。確定申告の直前に慌てないよう、契約前に次の点を聞いておくと安心です。
- どの性能区分に当たるか(認定長期優良・ZEH水準・省エネ基準適合)
- 住宅省エネルギー性能証明書か建設住宅性能評価書をもらえるか。認定住宅なら認定通知書があるか
- 2025年4月以降に建築確認を受けた新築なら、検査済証の写しをもらえるか
- リノベ済みマンションなら、買取再販住宅に当たるか。増改築等工事証明書が出るか
- 中古の場合、1982年1月1日以後の建築か。それ以前なら耐震基準の証明があるか
- 登記簿の床面積が50㎡以上か
ZEH水準とは、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上の家のことです。広告の言葉ではなく、等級と書類で確かめてください。
住宅ローン控除の手続き。1年目は確定申告が必要
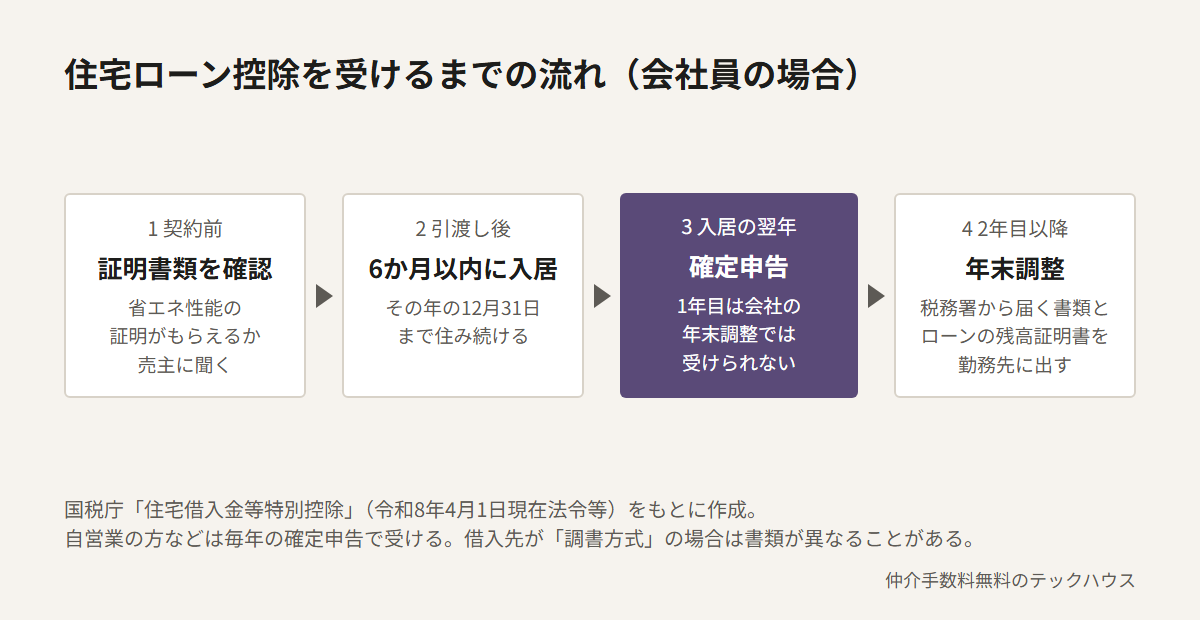
引渡しから6か月以内に入居し、その年の12月31日まで住み続けていることが条件です。会社員の方でも、1年目は年末調整では受けられず、入居の翌年にご自身で確定申告をします。2年目からは、税務署から届く書類と金融機関の残高証明書を勤務先に出せば、年末調整で済みます(借入先が「調書方式」の場合は、残高証明書の提出が要らないなど書類が異なります)。
住民税の分は、確定申告か年末調整をすれば足り、市区町村に別の申告をする必要はありません。個別の控除額や要件に当てはまるかは、税務署か税理士にご確認ください。
控除の区分が気になる物件は、LINEで聞いてください
検討中の新築建売やリノベ済みマンションのURL、または資料の写真をLINEで送ってください。仲介手数料が無料になるかどうかと、諸費用のおおよその額をお返事します。あわせて、控除に使う書類が出るかも売主に確認します。サービスの内容は仲介手数料無料のテックハウスのページをご覧ください。
お電話でのご相談:080-4050-1005