新築建売の購入を考えはじめると、「フラット35と銀行の住宅ローンは、結局どちらがいいのか」という疑問にぶつかります。どちらも家を買うためのローンですが、金利の決まり方も、審査で見られるところも、物件に求められる条件も違います。
この記事では、初めて家を買う方に向けて、フラット35と民間の住宅ローンの違いを5つの点に分けてお話しします。どちらが得かを決めつけるのではなく、ご自分の家計と物件に合うほうを選ぶための材料にしてください。
- フラット35と民間の住宅ローンの主な違い
- 2026年11月のフラット35の金利と、頭金1割で変わる金利
- 新築建売でフラット35を使うときに確かめたいこと
フラット35と民間の住宅ローンは何が違うのか
フラット35は、民間の金融機関と住宅金融支援機構(国の住宅ローンを担う独立行政法人)が提携して出している住宅ローンです。申込みの窓口は銀行やモーゲージバンク(住宅ローン専門の会社)ですが、商品の基本的な条件は機構が決めています。一方、民間の住宅ローンは、銀行がそれぞれ独自に条件を決めている商品です。
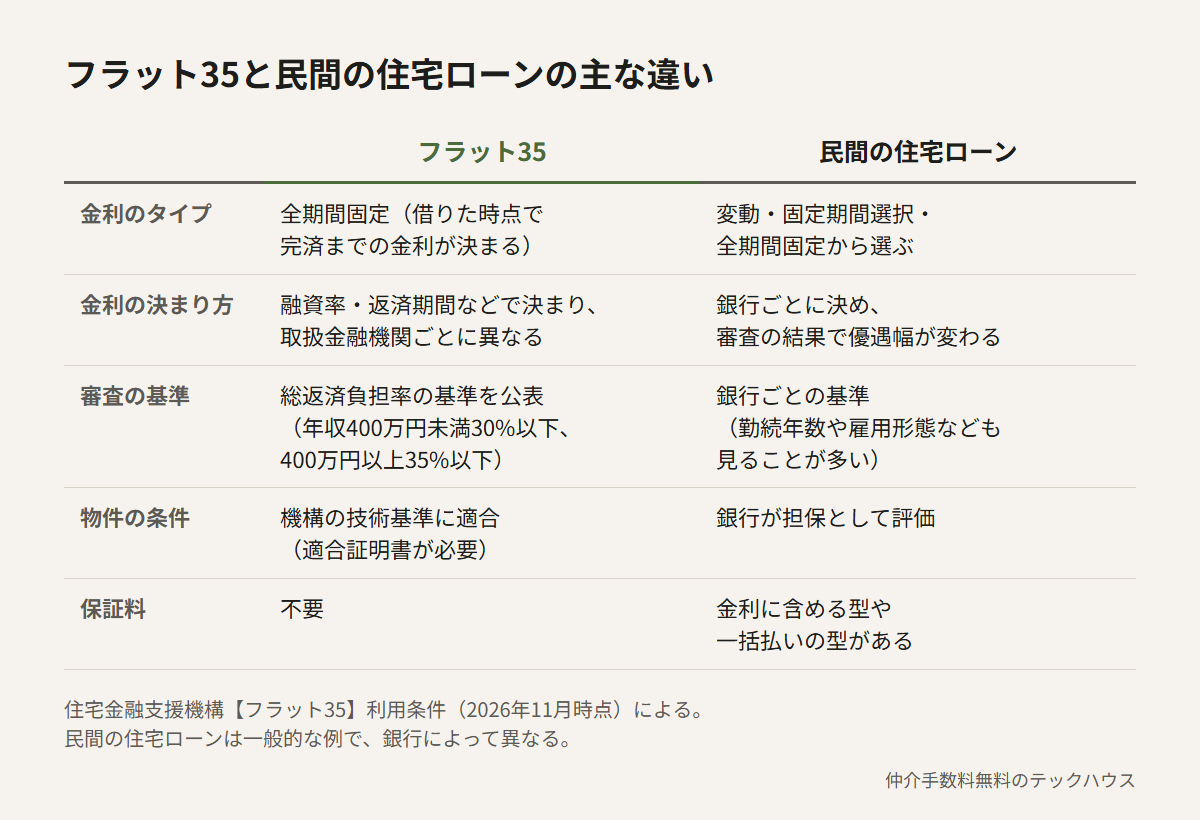
いちばん大きな違いは、フラット35は全期間固定金利だけ、という点です。借りた時点で完済までの金利が決まるので、あとで金利が上がっても毎月の返済額は変わりません。民間の住宅ローンは、変動金利や、最初の10年などだけ金利を固定するタイプも選べます。変動金利の考え方は、こちらの記事でもまとめています。
2026年11月のフラット35の金利と、民間の金利の決まり方
住宅金融支援機構の公表では、2026年11月のフラット35の金利は、返済期間21〜35年・融資率9割以下で年3.81%〜5.73%、取り扱う金融機関で最も多い金利は年3.81%でした(団体信用生命保険の保険料を含む金利)。同じフラット35でも、窓口の金融機関によって金利と事務手数料が違うので、何社か比べる価値があります。
民間の住宅ローンの金利は、銀行ごとに決めた金利から、審査の結果に応じて優遇(引き下げ)を受ける形が一般的です。広告に出ている低い金利は、最も条件のよい人に適用される数字であることが多く、実際の金利は審査が終わるまで確定しません。比べるときは、金利だけでなく、保証料や事務手数料を含めた総額で見てください。
審査で見られるところと、物件の条件の違い
フラット35は、審査の基準の一部を公表しています。年収に占める年間返済額の割合(総返済負担率)が、年収400万円未満なら30%以下、400万円以上なら35%以下であることです。この返済額には、住宅ローンだけでなく車のローンなど他の借入れも含まれます。民間の住宅ローンは、銀行ごとの基準で、勤続年数や雇用形態なども含めて判断されることが多いです。
物件にも条件があります。フラット35は、機構の技術基準に合った住宅であることが必要で、それを示す「適合証明書」を検査機関などから出してもらいます。一戸建ては床面積50㎡以上という条件もあります。新築建売では、売主の分譲会社が適合証明書を取れるように手配していることも多いのですが、物件ごとに違うので、契約前に確認が必要です。
このほか、フラット35は保証人と保証料が不要で、繰上返済の手数料もかかりません(2026年11月時点)。子育て世帯や若い夫婦の世帯には、こどもの人数などに応じて一定期間の金利が下がる「フラット35 子育てプラス」という制度もあります。
頭金1割で金利が変わる。仲介手数料無料とあわせて考える
フラット35は、購入価額に対する借入額の割合(融資率)が9割を超えるかどうかで金利が変わります。2026年11月の最も多い金利は、9割以下が年3.81%、9割超が年3.92%でした。
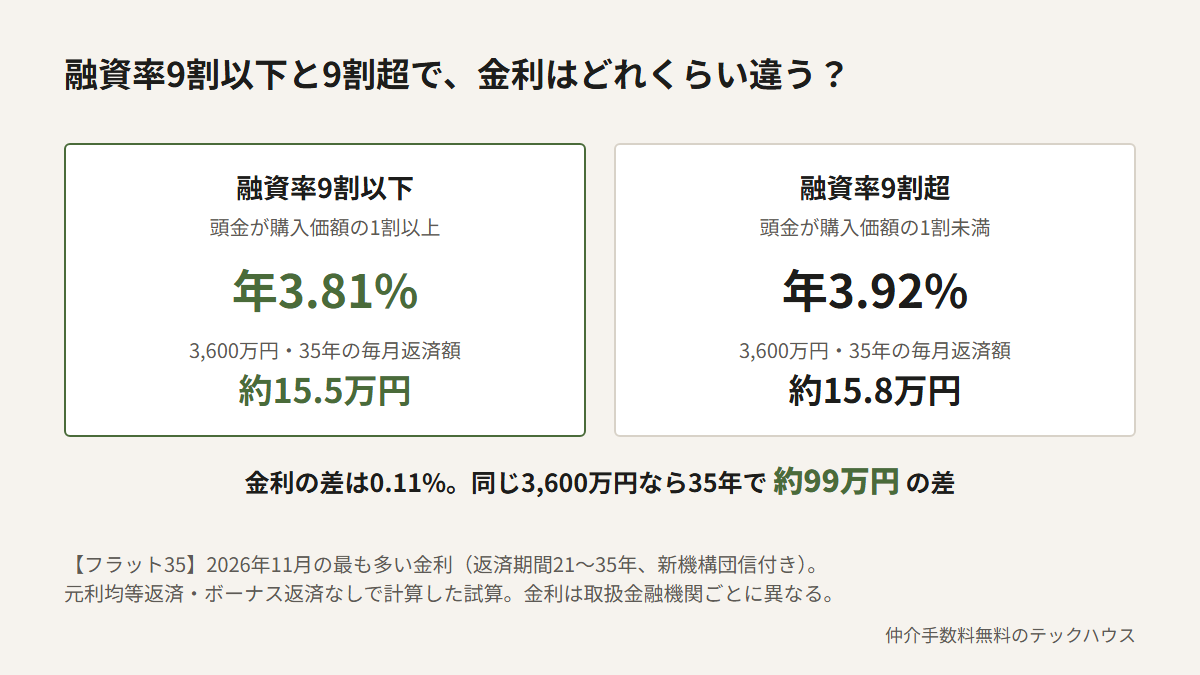
金利の差は0.11%ですが、3,600万円を35年で借りると返済総額で約99万円の差になります。頭金を購入価額の1割用意できるかどうかは、フラット35では金利に直結するわけです。
ここで効いてくるのが仲介手数料です。仲介手数料の上限は「売買価格×3%+6万円」に消費税を加えた額で、売買価格は建物の消費税を除いた税抜の価格で計算します(新築建売の販売価格には建物の消費税が含まれているためです)。物件価格(税抜)3,800万円の建売なら、上限額は(3,800万円×3%+6万円)×1.1で税込132万円。当社が仲介する物件で、売主から手数料を受け取れるものなら、この仲介手数料が無料になります。浮いた132万円を頭金に回せば、融資率9割以下に届く方もいるはずです。仕組みや無料になる物件の条件は仲介手数料無料のテックハウスのページにまとめています。
新築建売でフラット35か民間ローンかを選ぶときの確認点
金利が上がっても返済額を変えたくない方、借入れの期間中ずっと家計の見通しを立てておきたい方には、全期間固定のフラット35は選びやすいローンです。一方で、当初の金利は変動金利のほうが低いことが多く、繰上返済で早めに減らす予定の方は民間の変動金利を選ぶこともあります。どちらにするにしても、次の点は契約前に確かめておくと安心です。
- その建売でフラット35の適合証明書が取れるか(売主に確認)
- 車のローンなども含めた総返済負担率が基準内に収まるか
- 頭金が購入価額の1割に届くか(届かない場合の金利の差)
- 金利だけでなく、事務手数料・保証料を含めた総額で比べたか
- 売買契約の住宅ローン特約に、実際に申し込むローンが書かれているか
毎月の返済額を年収のどれくらいに抑えるかは、借りられる額とは別に考えたいところです。返済比率の考え方は、こちらの記事でお話ししています。
ローン選びの前に、物件の費用をLINEで確かめませんか
気になっている建売やリノベ済みマンションのURL、チラシの写真をLINEで送ってください。仲介手数料が無料になるかどうかと、諸費用のおおよその額をお返事します。頭金をいくら用意すれば融資率9割以下になるか、といったご相談もどうぞ。
お電話でのご相談:080-4050-1005
参考:住宅金融支援機構「【フラット35】最新の金利情報」https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top /住宅金融支援機構「【フラット35】ご利用条件」https://www.flat35.com/loan/lineup/flat35/conditions/index.html